Les prix de l’immobilier ancien en baisse en 2026 : une opportunité pour acheter ?
Actualités
Après deux ans de timide redressement, les prix des logements anciens reculent de nouveau : -1 % au deuxième trimestre 2026, selon les notaires et l’Insee. Dans le même temps, les taux de crédit remontent doucement et le contexte économique reste chargé d’incertitudes. Pour vous qui mûrissez un projet d’achat, le signal est brouillé. Faut-il y voir une fenêtre de tir, ou la promesse de prix encore plus bas demain ?
Une baisse réelle, mais encore modeste
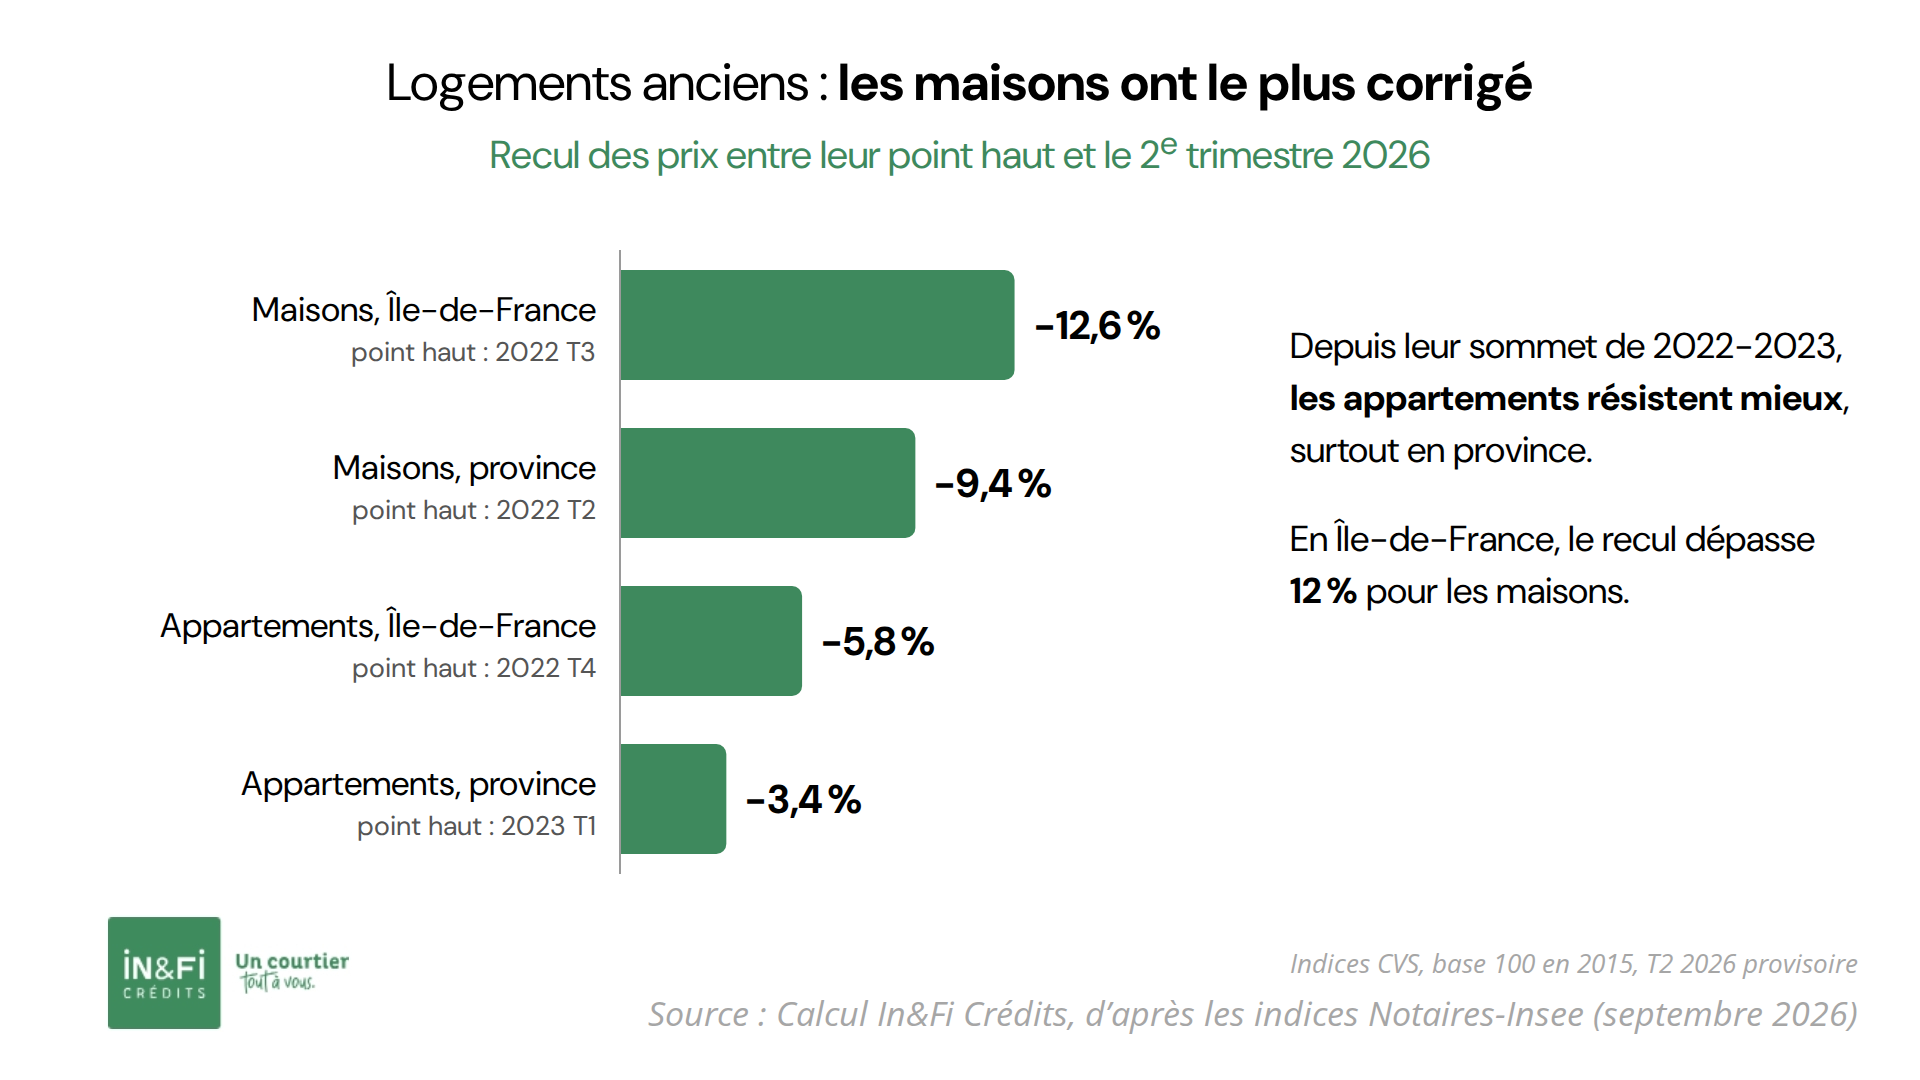
Les chiffres publiés le 8 septembre par l’Insee et les Notaires de France sont sans ambiguïté : au deuxième trimestre 2026, les prix des logements anciens ont reculé de 1 % en 3 mois, après -0,2 % au premier trimestre. Sur un an, la baisse atteint 0,8 %. Elle touche d’abord les maisons (-1,3 %), tandis que les appartements restent quasi stables (-0,1 %).
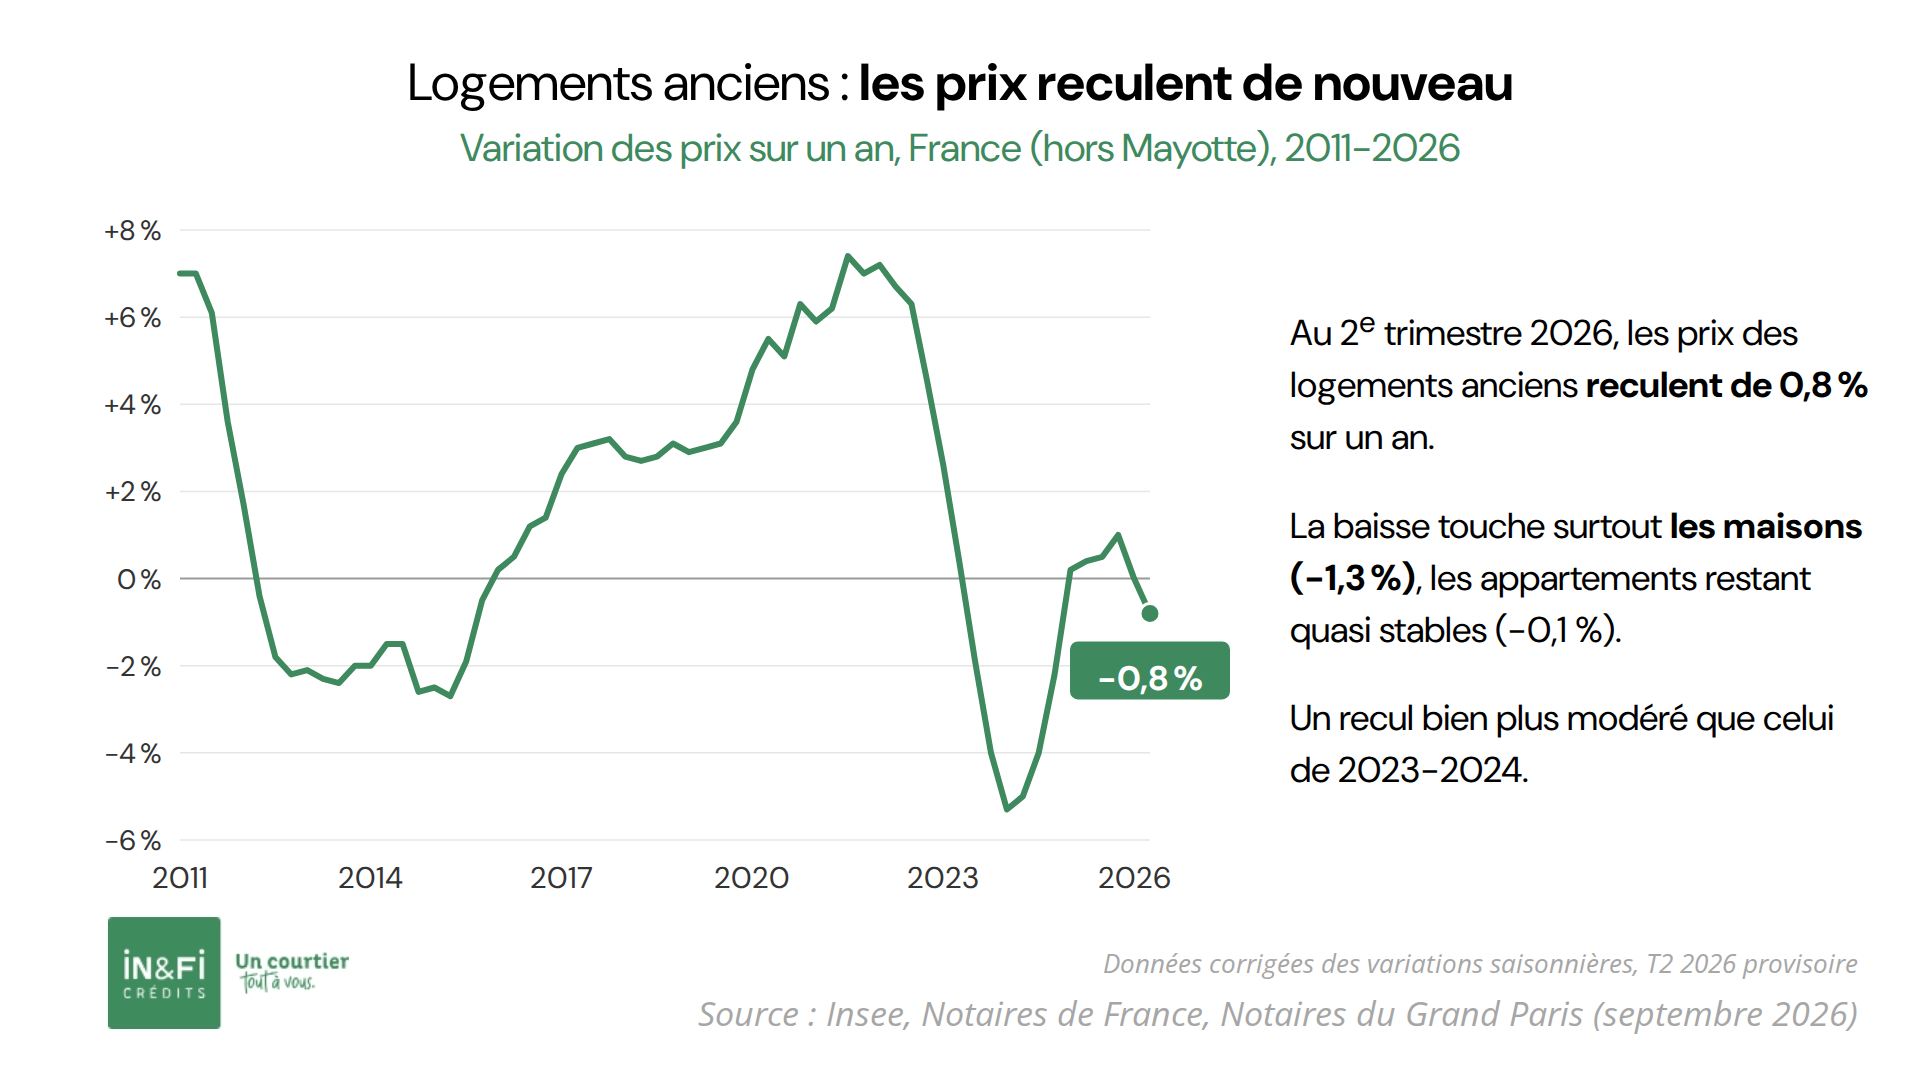
Faut-il parler de retournement ? Pas vraiment. Les indices SeLoger-Meilleurs Agents-Les Echos décrivent plutôt un marché qui patine sans craquer, avec des prix quasi stables sur un an. Les volumes, eux, tiennent : environ 958 000 ventes sur 12 mois à fin juin, d’après l’Insee, un niveau comparable à celui de fin 2025. On est loin des records de 2021 et 2022, mais loin aussi d’un effondrement.
Ce qui a changé, c’est la dynamique. Fin 2025, la reprise semblait installée. Le conflit au Moyen-Orient, déclenché fin février, a ravivé l’inflation, conduit la Banque centrale européenne (BCE) à relever ses taux directeurs en juin puis de nouveau en septembre, et installé l’attentisme chez de nombreux acheteurs. L’élan du printemps n’a pas eu lieu.
Un marché de plus en plus fragmenté
Une moyenne nationale ne dit rien de votre quartier, et c’est particulièrement vrai cette année. Les prix progressent encore dans les zones rurales, alors qu’ils reculent légèrement dans les 50 plus grandes villes de région.
Parmi les métropoles, le paysage est contrasté. Nantes prolonge une baisse entamée il y a 5 ans, Angers, Grenoble ou Toulon corrigent, tandis que Rennes, Dijon ou Reims continuent de progresser. À Paris, le mètre carré a perdu environ 10 % par rapport à son sommet de 2020 et repasse sous la barre des 10 000 €. Sur le littoral, plusieurs villes longtemps très recherchées marquent le pas.
Conséquence directe : la baisse des prix n’est pas une réalité uniforme. Dans certains secteurs, vous trouverez de vraies marges de négociation. Dans d’autres, les prix continuent de monter.
Prix en baisse, taux en hausse : le calcul qui compte
Pendant que les prix fléchissent, le crédit renchérit. Selon l’Observatoire Crédit Logement/CSA, le taux moyen des prêts immobiliers atteignait 3,31 % en août 2026 (3,35 % sur 25 ans), après un premier semestre stable autour de 3,23 %. Les banques relèvent leurs barèmes depuis juin, dans le sillage de l’OAT à 10 ans (le taux auquel l’État français emprunte sur les marchés), passée cet été au-dessus de 4 %, une première depuis 2009. Les 4 % pour les crédits immobiliers semblent possibles dans un avenir proche.
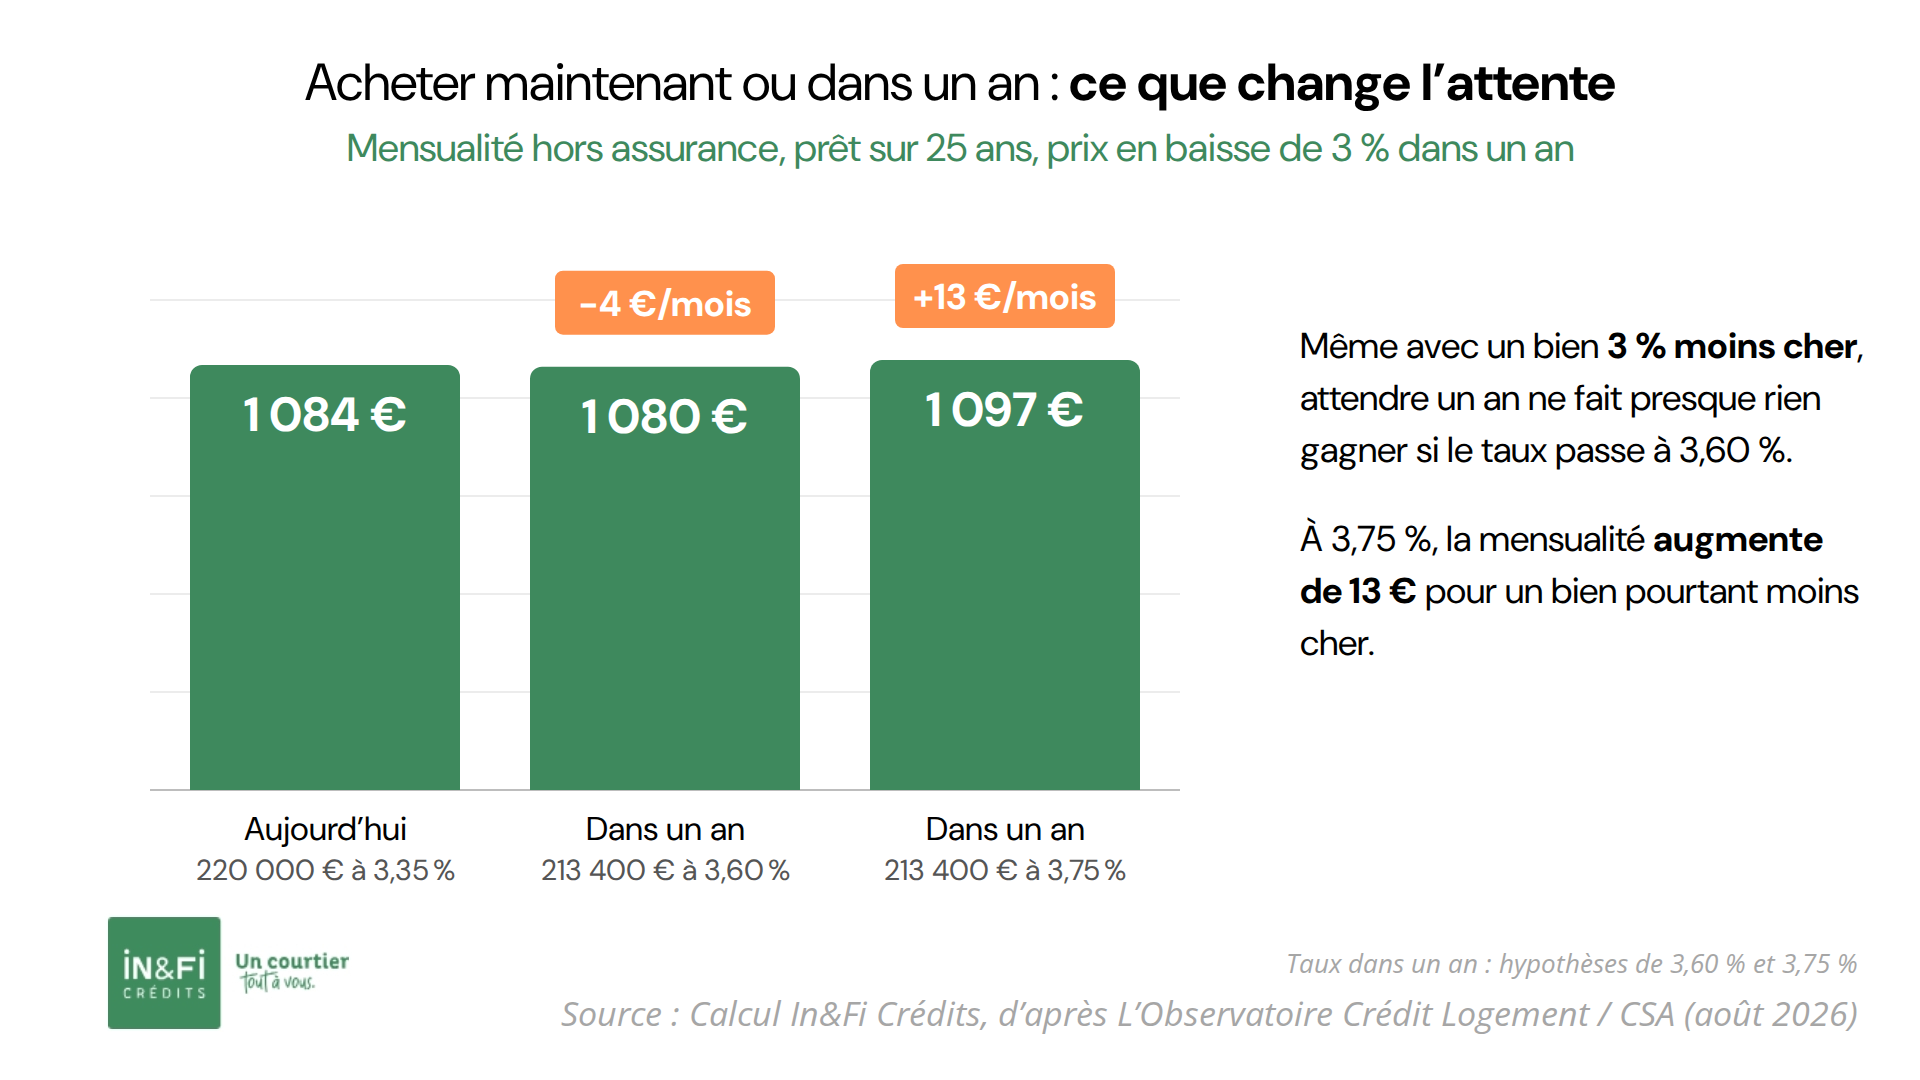
Traduisons en euros, en posant la question que se posent beaucoup d’acheteurs : faut-il acheter maintenant ou dans un an ? Prenons 220 000 € empruntés sur 25 ans, hors assurance. Aujourd’hui, au taux moyen de 3,35 %, la mensualité s’élève à 1 084 €. Supposons que vous attendiez un an et que le prix baisse de 3 %, ce qui ramène le montant à financer à 213 400 €. Si le taux est passé à 3,60 %, la mensualité tombe à 1 080 € : 4 € d’économie par mois après un an d’attente, et un coût total des intérêts plus élevé d’environ 5 400 €. S’il atteint 3,75 %, vous paierez 1 097 € par mois, soit 13 € de plus qu’aujourd’hui, pour un bien pourtant moins cher.
C’est mathématique. Attendre une baisse des prix n’a de sens que si les taux ne progressent pas plus vite dans le même temps.
Faut-il attendre une baisse plus forte ?
La baisse des prix pourrait être encore en cours, et se prolonger. En effet, les statistiques notariales ne retiennent que les biens effectivement vendus, alors que de nombreux logements affichés trop cher restent sans preneur. Avec des taux durablement élevés, une croissance faible et un chômage qui remonte, la correction pourrait se prolonger, jusqu’à 10 % de baisse supplémentaire en moyenne nationale selon les plus pessimistes.
Pour autant, il faut nuancer le tableau.
- D’abord, le marché reste porté par des besoins incompressibles (naissances, mutations, séparations), et les transactions ne s’effondrent pas.
- Ensuite, les banques continuent de voir le crédit immobilier comme un moyen de conquérir des clients, même si la production ralentit nettement depuis l’été.
- Enfin, personne ne sait prédire le point bas d’un marché immobilier. La campagne présidentielle de 2027 ajoute une incertitude supplémentaire, dans un sens comme dans l’autre.
La vraie question n’est donc pas de savoir si les prix vont encore baisser, mais si votre projet est finançable aujourd’hui dans de bonnes conditions, et si le bien vous conviendra pour les années à venir.
Pour une résidence principale que vous comptez garder longtemps, quelques points de prix en plus ou en moins pèsent moins que la qualité de l’emplacement et la solidité du financement.
Concrètement, comment tirer parti de ce marché ?
Le contexte actuel avantage les acheteurs préparés. Les vendeurs qui ne sont pas pressés résistent, mais ceux qui doivent vendre acceptent davantage la discussion. C’est dans cet entre-deux que se nichent les opportunités.
Premier levier, la négociation. Dans les secteurs où les prix reculent, un écart de quelques pourcents entre le prix affiché et le prix signé redevient courant. Les logements mal classés au DPE (diagnostic de performance énergétique), en particulier les passoires thermiques étiquetées F ou G, subissent des décotes plus marquées, parfois de 15 à 25 % selon les professionnels. À condition d’avoir chiffré les travaux et leur financement avant de signer.
Deuxième levier, le financement. Obtenir un accord de principe avant de visiter vous place en position de force face au vendeur. La durée du prêt joue aussi : d’après l’Observatoire Crédit Logement/CSA, près d’un prêt sur deux est désormais accordé sur 25 ans ou plus, ce qui préserve la capacité d’emprunt. Quant à l’assurance emprunteur, souvent négligée, elle pèse lourd dans le coût total du crédit et se négocie.
Troisième levier, le calendrier de votre dossier plutôt que celui du marché. Si votre projet est mûr, ne pas perdre de temps dans un contexte de remontée des taux peut valoir davantage qu’une hypothétique baisse de prix supplémentaire. C’est d’autant plus vrai pour les primo-accédants (ceux qui achètent leur première résidence principale), dont la solvabilité est la plus sensible au coût du crédit.
Les courtiers IN&FI Crédits analysent votre capacité d’emprunt à la lumière des taux actuels, comparent les offres de leurs banques partenaires, négocient le taux, les frais et les conditions du prêt (modulation des échéances, transférabilité), optimisent votre assurance emprunteur et bâtissent un plan de financement intégrant, si besoin, des travaux de rénovation énergétique. Nous ne pouvons pas prédire l’évolution du marché, mais nous pouvons vous donner une vision claire de votre marge de manœuvre, et un accord de principe solide pour négocier le prix en connaissance de cause.
Vous hésitez entre acheter maintenant ou attendre ? Rapprochez-vous de votre agence IN&FI Crédits : nos équipes sont à votre écoute partout en France pour faire le point sur votre projet. Un bon achat, c’est d’abord un bon financement.
Sources
- « Au deuxième trimestre 2026, les prix des logements anciens reculent de 1,0 % », Insee, Informations rapides n° 216, 8 septembre 2026.
- « La remontée des taux des crédits immobiliers se confirme », Observatoire Crédit Logement/CSA, communiqué, septembre 2026.
- « Le marché immobilier patine mais ne craque pas », Les Echos, n° 24766, 3 août 2026, p. 14.
- « Immobilier : le marché stagne », Le Monde, 22 septembre 2026, p. ARG6.
- « Comment ont évolué les prix d’achat selon les villes », Le Monde, 22 septembre 2026, p. ARG8.
- Données et indices : indices Notaires-Insee (2e trimestre 2026), Observatoire Crédit Logement/CSA (août 2026), indices SeLoger-Meilleurs Agents-Les Echos, Banque centrale européenne.