En Bretagne, les ventes reculent : le moment idéal pour y acheter à bon prix ?
Actualités
Moins 16,3 % de ventes au deuxième trimestre 2026 par rapport à la même période en 2025 : selon le dernier baromètre de la Chambre des notaires de l’Ouest, le marché immobilier de la Bretagne historique (les quatre départements bretons et la Loire-Atlantique) a nettement levé le pied. Moins de ventes, cela signifie d’abord moins d’acheteurs en face de vous : davantage de biens disponibles, des vendeurs qui attendent plus longtemps et se montrent plus ouverts à la discussion. Les prix affichés, eux, ne baissent pas. Ils progressent même légèrement. Alors, si vous rêvez de vous installer à Rennes, sur la Côte de Granit Rose ou dans le golfe du Morbihan, comment transformer ce ralentissement en opportunité ?
Un coup de frein net sur les volumes, pas sur les prix
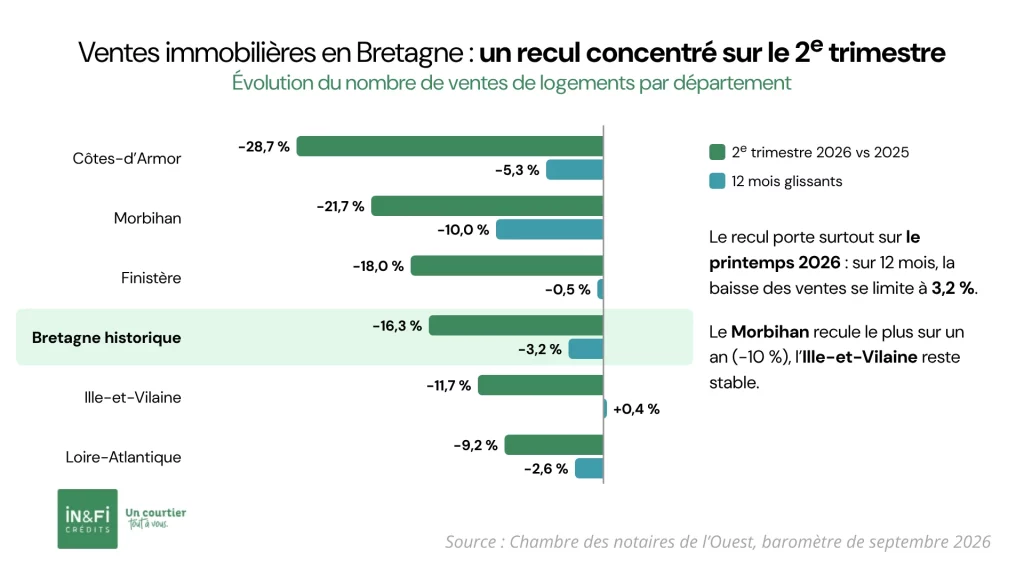
Le ralentissement ne date pas de la rentrée. Dès le premier trimestre, les notaires de l’Ouest relevaient un recul de 8,6 % des transactions, alors que 2025 avait laissé espérer une vraie reprise. Le deuxième trimestre a accentué le mouvement, avec de fortes disparités : -28,7 % dans les Côtes-d’Armor, -21,7 % dans le Morbihan, -18 % dans le Finistère, -11,7 % en Ille-et-Vilaine et -9,2 % en Loire-Atlantique. Sur 12 mois glissants, le repli reste plus contenu (-3,2 %, pour un peu moins de 82 000 ventes), et l’Ille-et-Vilaine fait même jeu égal avec l’an passé.
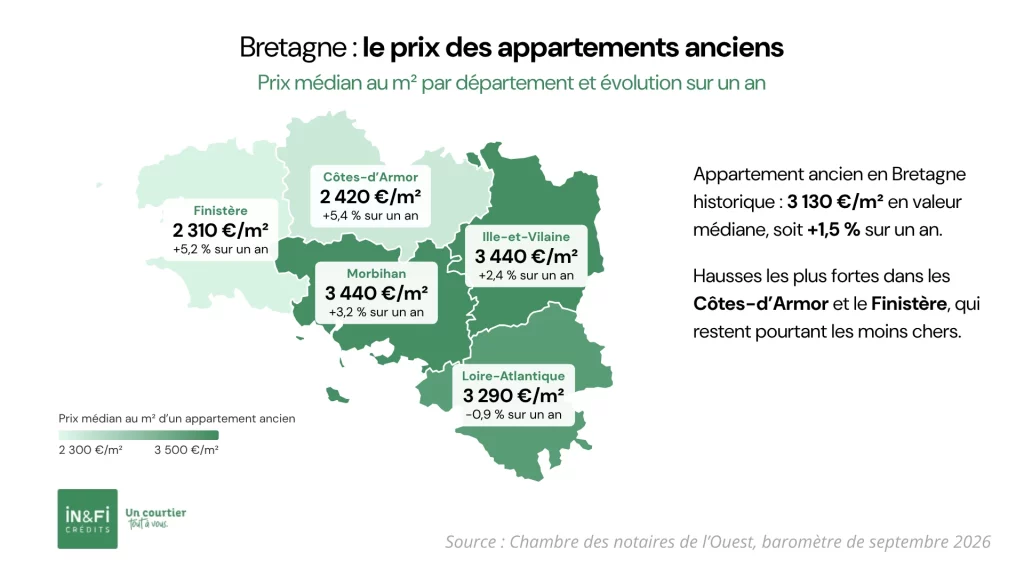
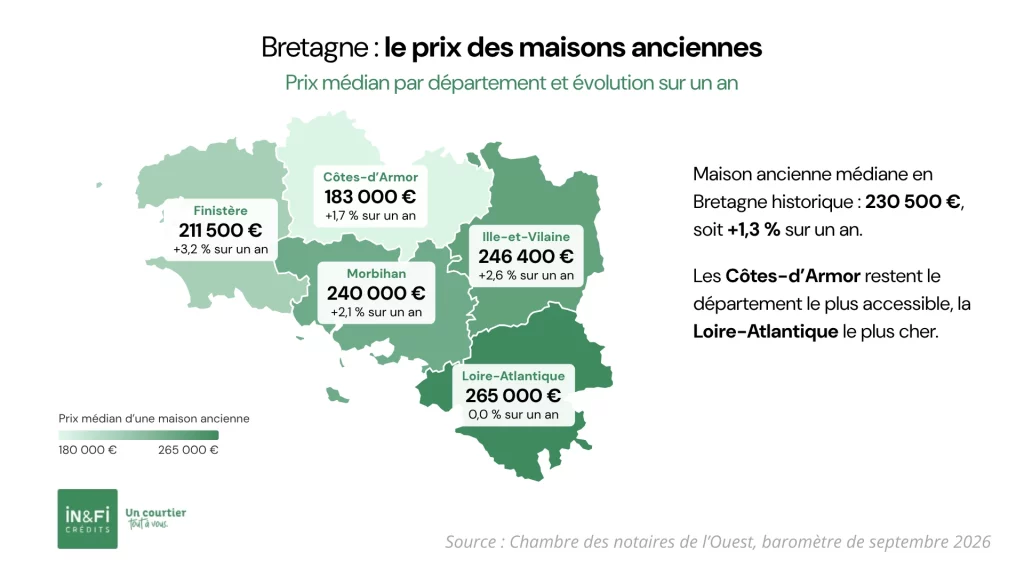
Comment expliquer ce coup d’arrêt ? Les causes s’additionnent : regain d’incertitude géopolitique depuis la guerre au Moyen-Orient de la fin février, retour de l’inflation, remontée des taux de crédit, banques plus sélectives sur les dossiers, et cette prudence classique des ménages à l’approche d’une élection présidentielle. Résultat, moins d’acquéreurs se présentent. Mais ceux qui achètent continuent de payer le prix : sur un an, l’appartement ancien progresse de 1,5 % (3 130 €/m² en valeur médiane) et la maison ancienne de 1,3 % (230 500 €).
Les notaires refusent d’ailleurs de parler de crise. Ils décrivent un marché qui cherche un nouvel équilibre, où acheteurs et vendeurs prennent simplement plus de temps pour se décider.
Des prix qui résistent, portés par des acheteurs moins dépendants du crédit
Pourquoi les prix ne baissent-ils pas, alors que les ventes reculent ? D’abord parce que la Bretagne vient de vivre 10 ans de hausse quasi continue : selon les départements, de +35 % à +82 % pour les appartements anciens, et de +32,5 % à +53 % pour les maisons. Cette progression de fond a profondément modifié le profil des acheteurs. L’âge médian des acquéreurs atteint 46 ans, et les notaires décrivent des ménages déjà avancés dans leur parcours résidentiel, avec un apport conséquent et des projets mûrement réfléchis.
Sur le littoral, la logique est encore différente. Les acquéreurs y sont plus âgés, souvent extérieurs à la région, plus aisés, et nombre d’entre eux paient comptant. Dans les zones côtières, plus d’une maison vendue sur deux est destinée à un usage secondaire, ou à ce que les professionnels appellent désormais une résidence « semi-principale », occupée l’essentiel de l’année. Le haut de gamme suit la même pente : les grandes enseignes du prestige s’installent sur la Côte d’Émeraude et dans le golfe du Morbihan, attirées par une clientèle qui fuit la chaleur du Sud. Ces acheteurs, peu sensibles aux taux, soutiennent les niveaux de prix. Et les vendeurs, souvent sans contrainte de calendrier, préfèrent patienter plutôt que brader.
Pour autant, il faut nuancer le tableau. Ce marché porté par les seniors et les résidents secondaires pèse surtout sur les primo-accédants, qui se reportent vers les agglomérations et les villes moyennes, là où les prix restent compatibles avec leur capacité d’emprunt.
Une Bretagne à plusieurs vitesses
Parler du « marché breton » n’a d’ailleurs pas grand sens. L’Ille-et-Vilaine, portée par Rennes et son bassin d’emploi, reste le département le plus résilient, mais aussi l’un des plus chers : 3 440 €/m² pour un appartement ancien, 246 400 € pour une maison. À l’inverse, les Côtes-d’Armor et le Finistère demeurent nettement plus accessibles, avec des appartements anciens autour de 2 300 à 2 400 €/m² et des maisons entre 183 000 et 211 500 €.
Les grandes villes elles-mêmes divergent. Les maisons s’apprécient fortement à Lorient et à Quimper, quand elles reculent à Vannes et à Nantes. Sur une partie du littoral, longtemps épargné, une correction s’est amorcée : dans la presqu’île de Rhuys, certaines communes très recherchées ont vu le prix médian des maisons perdre plus de 8 % en un an. L’intérieur des terres et les zones périurbaines, eux, montrent plutôt des signes de stabilisation. C’est souvent là que se trouvent aujourd’hui les meilleures opportunités pour une résidence principale.
Le vrai levier : la négociation, plus que le prix affiché
Alors, acheter « à bon prix » en Bretagne, est-ce une illusion ? Non, à condition de bien comprendre où se situe l’avantage. Il ne se lit pas dans les prix médians, mais dans le rapport de force. L’offre de biens à vendre s’étoffe, les délais de vente s’allongent, et les acheteurs ont repris la main : d’après un grand réseau d’agences, 9 ventes sur 10 donnent désormais lieu à une discussion sur le prix, avec une marge moyenne d’environ 5 %, et bien davantage sur les grandes maisons énergivores (classées F ou G au diagnostic de performance énergétique) qui exigent une rénovation lourde.
Mettons ces chiffres en regard du coût du crédit. Selon l’Observatoire Crédit Logement/CSA, le taux moyen des prêts immobiliers atteignait 3,40 % en septembre 2026, contre 3,16 % en décembre 2025. Sur 200 000 € empruntés sur 20 ans, cette remontée représente environ 25 € de plus par mois (1 150 € contre 1 125 €, hors assurance). Une négociation de 5 % sur une maison au prix médian breton, soit un peu plus de 11 500 €, allège à l’inverse la mensualité d’environ 57 € sur 25 ans. Le gain obtenu à la négociation fait plus que compenser la hausse des taux. C’est mathématique.
Faut-il pour autant attendre une baisse plus franche ? Rien ne la garantit. Plusieurs observateurs évoquent un rapprochement des taux de 4 % d’ici la fin de l’année, ce qui rognerait d’autant votre capacité d’emprunt. Et sur les secteurs les plus convoités, la demande extérieure continue de soutenir les prix. Attendre, c’est parier sur deux évolutions à la fois, ce qui revient souvent à perdre sur l’une des deux.
Concrètement, comment en profiter ?
Premier réflexe : faire valider votre capacité d’emprunt avant les visites. Face à des vendeurs qui voient défiler moins d’acheteurs, un dossier de financement déjà solide est un argument de négociation à part entière. Les banques, en retard sur leurs objectifs de production, multiplient d’ailleurs les offres commerciales, souvent assorties de contreparties (domiciliation des revenus, souscription de leurs propres assurances) qu’il faut savoir chiffrer.
Deuxième réflexe : intégrer le coût des travaux dès l’offre. Un bien mal classé au DPE se négocie davantage, mais la décote doit couvrir réellement la rénovation, que vous pourrez parfois financer dans le même prêt.
Troisième réflexe : ne pas écarter le neuf. Délaissé par les investisseurs, ce segment redémarre en Bretagne grâce aux primo-accédants. Les frais de notaire y sont nettement réduits, le prêt à taux zéro reste mobilisable, et le bail réel solidaire (un dispositif qui dissocie le foncier du bâti pour faire baisser le prix et appliquer une TVA réduite) se développe dans la région. Enfin, si vous détenez un plan épargne logement ouvert entre 2016 et 2022, son prêt associé, à taux réglementé, peut compléter utilement votre plan de financement, même si les montants mobilisables restent modestes.
Un marché qui récompense les acheteurs préparés
Dans un marché où les ventes ralentissent sans que les prix ne reculent, l’avantage ne va pas à celui qui attend, mais à celui qui arrive avec un financement clair, une capacité d’achat connue et des marges de manœuvre identifiées. Face à des acquéreurs qui paient parfois comptant sur le littoral, c’est précisément là que l’accompagnement d’un courtier fait la différence.
Votre conseiller IN&FI Crédits analyse votre capacité d’emprunt réelle, compare les offres de nombreuses banques, négocie le taux et les conditions (frais de dossier, garanties, modularité), optimise votre assurance emprunteur et construit avec vous un plan de financement qui peut associer prêt principal, prêt à taux zéro ou prêt épargne logement. Vous savez ainsi, avant même de visiter, jusqu’où vous pouvez aller et quelle marge vous pouvez vous accorder à la négociation.
Que votre projet vous mène à Rennes, à Brest, à Lorient ou en bord de mer, rapprochez-vous de votre agence IN&FI Crédits. Le marché breton a ralenti. C’est le bon moment pour le regarder de près.
Sources
- « Pourquoi c’est le moment d’acheter en Bretagne », Le Télégramme (Bretagne), 9 juillet 2026, p. AURAY2.
- « “Un flop dans le courant de l’année” : en Bretagne, les ventes immobilières finalement en baisse en 2026 », Ouest-France (site web), 8 juillet 2026.
- « Vannes Immobilier : le marché ralentit, Vannes marque le pas », Le Télégramme (Bretagne), 15 septembre 2026, p. AURAY35.
- « Lannion Les acheteurs ? “Surtout des gens qui quittent les villes” », Le Télégramme (Bretagne), 10 octobre 2026, p. GUINGAMP36.
- « L’immobilier de luxe gagne la Bretagne », Aujourd’hui en France, 14 octobre 2026, p. AUJM15.
- « Un regain d’intérêt pour les côtes de l’Ouest de la France », Investir-Le Journal des finances, n° 2743, 1er août 2026, p. 21.
- « Et si votre PEL vous permettait d’emprunter à moins de 3 % », Les Echos, n° 24810, 2 octobre 2026, p. SUP3.
- « Marché du neuf : et si c’était le bon moment ? » et dossier « Investir dans la pierre », Le Mag des notaires de l’Ouest, septembre 2026.
- Données et indices : Baromètres de l’immobilier de la Chambre des notaires de l’Ouest (avril, juillet et septembre 2026), base immobilière des Notaires de France, Observatoire Crédit Logement/CSA (septembre 2026).