PTZ « parentalité » : tout comprendre sur le prêt à taux zéro des jeunes parents
Actualités
Un enfant arrive, une chambre manque, et la question d’acheter plus grand se pose. Pour une famille, l’équation est rarement simple : revendre le logement actuel au bon prix, gérer le crédit en cours, absorber de nouveaux frais de notaire, le tout avec des taux qui ont évolué, sans doute à la hausse. Et pour boucler le financement, impossible de compter sur le prêt à taux zéro, réservé aux primo-accédants. Le projet de loi de finances pour 2027 propose justement de faire évoluer cette situation avec le PTZ « parentalité ». De quoi s’agit-il exactement, et faut-il en tenir compte dès aujourd’hui dans votre projet ?
Un PTZ qui ne serait plus réservé aux primo-accédants
Pour mesurer ce que changerait la mesure, il faut repartir du PTZ actuel. Ce prêt sans intérêts, accordé par les banques et dont l’État prend en charge le coût, finance une partie de l’achat de la résidence principale. Il ne peut jamais couvrir un projet seul : il vient en complément d’un crédit classique. Selon les règles en vigueur en 2026, il est ouvert dans le neuf sur tout le territoire, et dans l’ancien uniquement dans les zones B2 et C (communes où le marché est le moins tendu), à condition d’engager des travaux représentant au moins 25 % du coût total de l’opération. Sa quotité (la part du projet qu’il peut financer) varie de 10 % à 50 % selon les revenus, le type de logement et la zone.
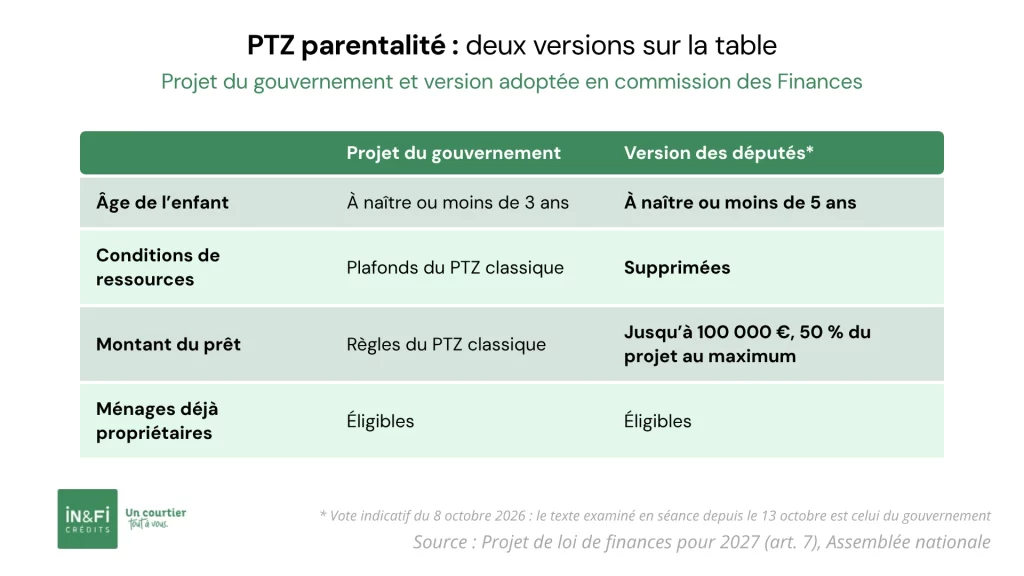
Surtout, il obéit à une condition stricte : ne pas avoir été propriétaire de sa résidence principale au cours des 2 années précédant la demande. C’est précisément cette condition que vise le texte gouvernemental. Inscrit à l’article 7 du projet de loi de finances, porté par le Premier ministre Sébastien Lecornu dans un objectif affiché de soutien à la natalité, le PTZ parentalité permettrait aux ménages attendant un enfant, ou ayant un enfant de moins de 3 ans, d’obtenir une nouvelle tranche de PTZ pour acheter un logement. Et ce même s’ils ont déjà été propriétaires.
Le cadre du dispositif est calqué sur celui existant pour le PTZ : plafonds de ressources et montants sont calculés selon les règles habituelles.
100 000 €, sans plafond de revenus, jusqu’aux 5 ans de l’enfant
Le 8 octobre 2026, la commission des Finances de l’Assemblée nationale a adopté un amendement du député MoDem Jean-Paul Mattéi qui change profondément l’économie du dispositif initial. Trois modifications en ressortent.
- L’âge limite de l’enfant passerait de 3 à 5 ans, ce qui élargit mécaniquement le nombre de familles concernées.
- Les conditions de ressources seraient supprimées pour ce volet : des ménages aujourd’hui exclus du PTZ en raison de leurs revenus pourraient y accéder.
- Le montant pourrait atteindre 100 000 € par opération, dans la limite de 50 % du coût total du projet.
Les amendements déposés en vue de la séance publique prévoient en outre de financer des travaux d’agrandissement de la résidence principale, sans nouvel achat. Une piste qui intéresserait directement les propriétaires attachés à leur quartier, ou qui préfèrent conserver un crédit souscrit à un taux avantageux plutôt que de revendre et réemprunter.
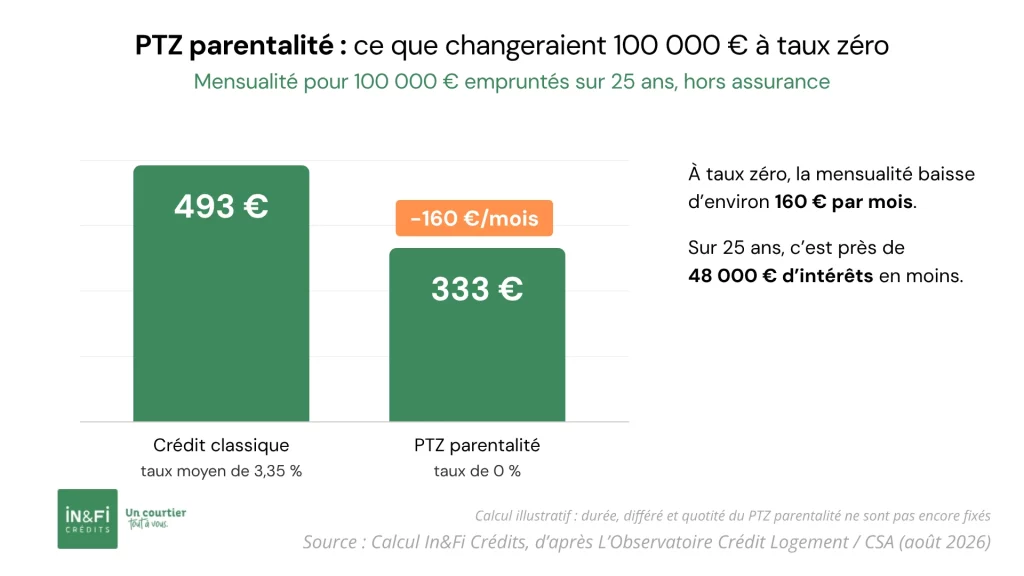
Attention à la lecture des 100 000 € : il s’agit d’un plafond, pas d’un montant garanti. Avec une quotité de 50 %, il faudrait un projet d’au moins 200 000 € pour l’atteindre. Une extension chiffrée à 80 000 € ne pourrait ainsi être financée qu’à hauteur de 40 000 € à taux zéro, le solde relevant d’un apport ou d’un prêt bancaire.
PTZ parentalité, rien n’est encore acquis
Faut-il considérer ces 100 000 € comme une certitude ? Le PTZ parentalité est-il déjà acté et voté, avec une mise en place en 2027 ? Non. Le vote en commission n’a qu’une valeur indicative. Le 9 octobre, la commission a rejeté la première partie du projet de budget : c’est donc le texte initial du gouvernement qui est examiné dans l’hémicycle depuis le 13 octobre. Les amendements élargissant le dispositif ont été redéposés, mais ils doivent être adoptés en séance, puis franchir l’étape du Sénat et l’adoption définitive de la loi de finances avant toute publication au Journal officiel.
Le contexte ne plaide pas pour la générosité. Le gouvernement cherche à réduire le déficit public, et plusieurs médias évoquent la possibilité qu’il rétablisse les conditions de ressources pour des raisons de maîtrise budgétaire. Le débat politique est vif : à gauche, on craint que les familles aisées entrent en concurrence avec les ménages modestes pour qui le PTZ est décisif, tandis que les Écologistes y voient un « bonus familial » au profit de ménages déjà propriétaires.
Dernière incertitude, et non des moindres : le PTZ lui-même est aujourd’hui programmé jusqu’au 31 décembre 2027. Un amendement adopté en commission propose de le prolonger jusqu’en 2030, faute de quoi le volet parentalité n’aurait qu’une durée de vie très courte.
Que faire concrètement si votre famille s’agrandit ?
Première règle : ne signez rien en comptant sur ce dispositif. Aucune banque ne peut aujourd’hui accorder de PTZ parentalité, et son contenu final reste inconnu. Intégrer 100 000 € à taux zéro dans un plan de financement avant le vote définitif, c’est prendre le risque de voir le projet s’effondrer.
Pour autant, attendre les bras croisés n’est pas la meilleure option. Agissez. Vous pouvez devenir propriétaire avant l’arrivée de bébé (c’est souvent le meilleur timing, mais il n’est pas toujours tenable). Si vous avez déjà un ou plusieurs enfants, il faut trouver de la place en plus, et là encore il faut agir ! Alors, faites chiffrer plusieurs scénarios :
- acheter plus grand après avoir vendu votre logement actuel ;
- acheter plus grand avant d’avoir vendu, grâce à un prêt relais ;
- agrandir votre logement actuel en conservant votre crédit en cours.
Faites étudier chacun d’eux avec et sans PTZ parentalité : vous saurez ainsi précisément ce que le dispositif changerait pour vous s’il était adopté, et pourrez vous positionner rapidement. Vérifiez enfin votre éligibilité au PTZ classique : si vous n’avez pas été propriétaire de votre résidence principale depuis 2 ans, il est déjà mobilisable aujourd’hui, et un cumul avec le PTZ parentalité est envisagé.
Vous l’avez compris, le PTZ parentalité est un dispositif encore mouvant. Dans ce contexte, l’accompagnement d’un courtier permet de bâtir un plan de financement solide aujourd’hui, et capable d’intégrer demain un PTZ parentalité ; s’il voit le jour.
Les conseillers IN&FI Crédits analysent votre capacité d’emprunt en tenant compte de votre crédit en cours, étudient les solutions adaptées à votre situation (prêt relais, transfert ou rachat de crédit, PTZ classique), comparent les offres des banques partenaires, négocient les conditions et optimisent votre assurance emprunteur. Rapprochez-vous de votre agence IN&FI Crédits : nos équipes sont à votre écoute partout en France. Et dès que les contours définitifs du PTZ parentalité seront connus, ils sauront vous dire précisément ce qu’il change pour votre dossier.
Sources :
- « Budget 2027 : qu’est-ce que le prêt à taux zéro « parentalité » proposé par le gouvernement ? », Ouest-France (site web), 8 octobre 2026.
- « Immobilier : le PTZ parentalité pourrait financer jusqu’à 100 000 € pour les familles », MySweetimmo (site web), octobre 2026.
- « Prêt à taux zéro « parentalité » : un amendement prévoit un élargissement des bénéficiaires, quels avantages en cas d’adoption du texte ? », Capital (site web), 13 octobre 2026.
- « Les députés créent un prêt à taux zéro « parentalité » de 100 000 € sans condition de ressources : les familles avec un enfant de moins de 5 ans sont concernées », Le Journal de l’Économie (site web), 10 octobre 2026.
- « Immobilier : le PTZ parentalité pour relancer le marché ? », Les Carnets de l’Économie (site web), 9 octobre 2026.
- « PTZ parentalité 2027 : jusqu’à 100 000 € voté en commission », Les Tutos de l’Immo (site web), octobre 2026.
- Données et indices : Observatoire Crédit Logement/CSA (tableau de bord d’août 2026), projet de loi de finances pour 2027 (article 7), règles du PTZ en vigueur en 2026.